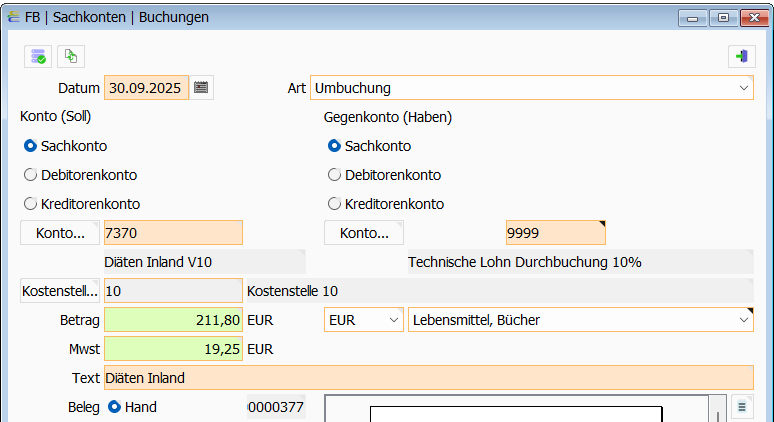
Gerade bei der sogenannten Lohnbuchung, der Verbuchung der Gehälter, stößt man immer auf die Herausforderung, dass mit der Zahlung des Lohns, des Nettogehaltes, auch der Ausgleich der verschiedensten Aufwände und Zuwendungen an die MitarbeiterInnen verbunden sind.
Da man von der Lohnverrechnung meist nur sehr dürftige Informationen bekommt und man zufrieden sein muss, wenn man immerhin erfährt dass die eine Buchung mit reduzierter Vorsteuer behaftet ist und die andere mit 20% Umsatzsteuer, hier eine Beschreibung wie diese Daten in dein Kieselstein ERP übernommen werden können.
Reisekosten
Hier sieht man ein typische Beispiel für die Verbuchung von Reisekosten
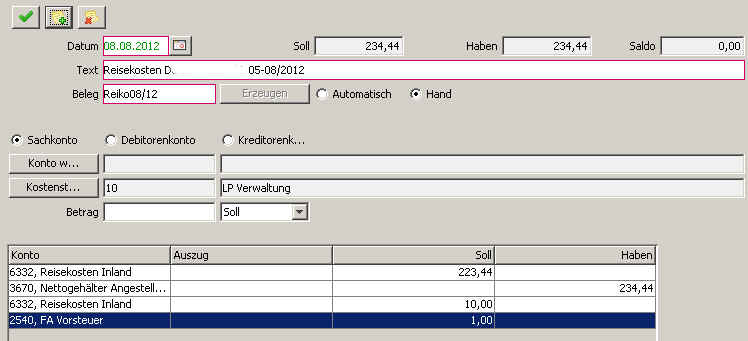
Der zweimalige Eintrag von 6332 ergibt sich daraus, dass in den Diäten (Verpflegungs-Mehraufwand) in Österreich 10% Ust enthalten sind, die auf das entsprechende Vorsteuerkonto gebucht werden müssen. Siehe dazu auch
Können Miet-Erlöse in der Gehaltsbuchung angegeben werden?
Es sollten in der Splittbuchung der Gehälter und ähnlichem keine Umsatzsteuerbeträge mit erfasst werden. Der Hintergrund ist die Prüffunktion der UVA, welche dies als falsche Buchung interpretieren würde.
D.h. bitte teilen Sie die ev. in den Gehaltsabrechnungen enthaltene Mieterlöse (= Ust) auf und erfassen Sie diese als eigene Buchung. Bitte buchen Sie dazu die enthaltene Umsatzsteuer auf das Umsatzsteuer Sammelkonto.
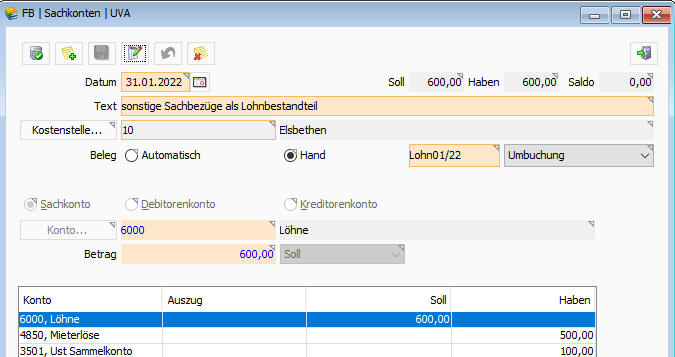
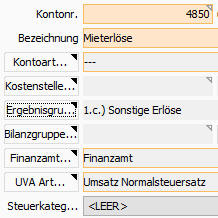
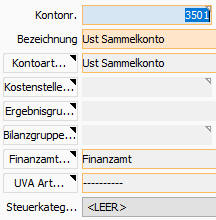
Die Kontendefinitionen der beteiligten Konten sind wie folgt:
a.) 6000 Löhne:
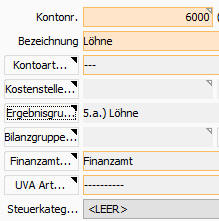
b.) 4850, Mieterlöse:
c.) 3501, Ust Sammelkonto:
Eine weitere Variante stellt sich wie folgt dar:
Splittbuchung der Löhne, mit dem Bezug zu den Mieterlösen die ja auch ein Gehaltsbestandteil sind und darauf aufbauend die Splittbuchung für die tatsächlichen Mieterlöse.
Somit muss das Konto Mitarbeiter Wohnungen immer einen Null-Saldo haben. Der Trick liegt hier darin, dass das Konto 8410 Mitarbeiter Wohnungen für die UVA Art als Umsatz Inland steuerfrei (Erlös ohne Umsatzsteuer) definiert ist. Damit wird der Saldo dieses Kontos, der ja null sein muss, in der UVA unter Umsatz steuerfrei angeführt. Damit ist und das ist ja das Ziel, die Prüfung der UVA Buchung erfolgreich.
Beispiel:
| Konto | Bezeichnung | Soll | Haben |
|---|---|---|---|
| 3590 | Finanzamt Lohnabgaben | 6.595,35 | |
| 6000 | Löhne & Gehälter | 43.979,56 | |
| 6500 | Gesetzlicher Sozialaufwand | 11.063,52 | |
| 6550 | MVK Beitrag | 601,81 | |
| 6610 | Kommunalsteuer | 1.668,12 | |
| 6620 | DB | 2.067,46 | |
| 6630 | DZ | 180,26 | |
| 3570 | Kommunalsteuer | 1.668,12 | |
| 3580 | GKK | 20.903,58 | |
| 3590 | Finanzamt Lohnabgaben | 2.247,72 | |
| 3600 | Verbindlichkeiten Löhne | 37.925,96 | |
| 8410 | Mitarbeiter Wohnungen | 220,00 |
Und dazu nun die Weiterbuchung vom Konto 8410
| Konto | Bezeichnung | Soll | Haben |
|---|---|---|---|
| 8410 | Mitarbeiter Wohnungen | 220,00 | |
| 8411 | Erlöse - Miete Wohnung | 131,82 | |
| 3501 | Mehrwertsteuer 10% | 13,18 | |
| 8412 | Erlöse - Betriebskosten Wohnung | 62,50 | |
| 3502 | Mehrwertsteuer 20% | 12,50 |
Wie sollten Verrech. sonstige Sachbezüge Kfz 19% USt. erfasst werden?
Auch für diese Verbuchung gilt das unter Miet-Erlöse geschriebene.
D.h. bitte erfassen Sie die Sachbezüge Ihrer MitarbeiterInnen
- 3790 Lohn- und Gehaltsverrechnung
- 4947 Verrech. sonstige Sachbezüge Kfz 19% USt.
- 3806 Umsatzsteuer 19%
als eigenständige Splittbuchung.
Auch hier empfiehlt sich, dies als Splittbuchung zu erfassen, da Splittbuchungen sehr einfach für das nachfolgende Monat innerhalb des Geschäftsjahres kopiert  werden können.
Sachbezug, Diäten
Von der Lohnverrechnung bekommt man folgende Daten:
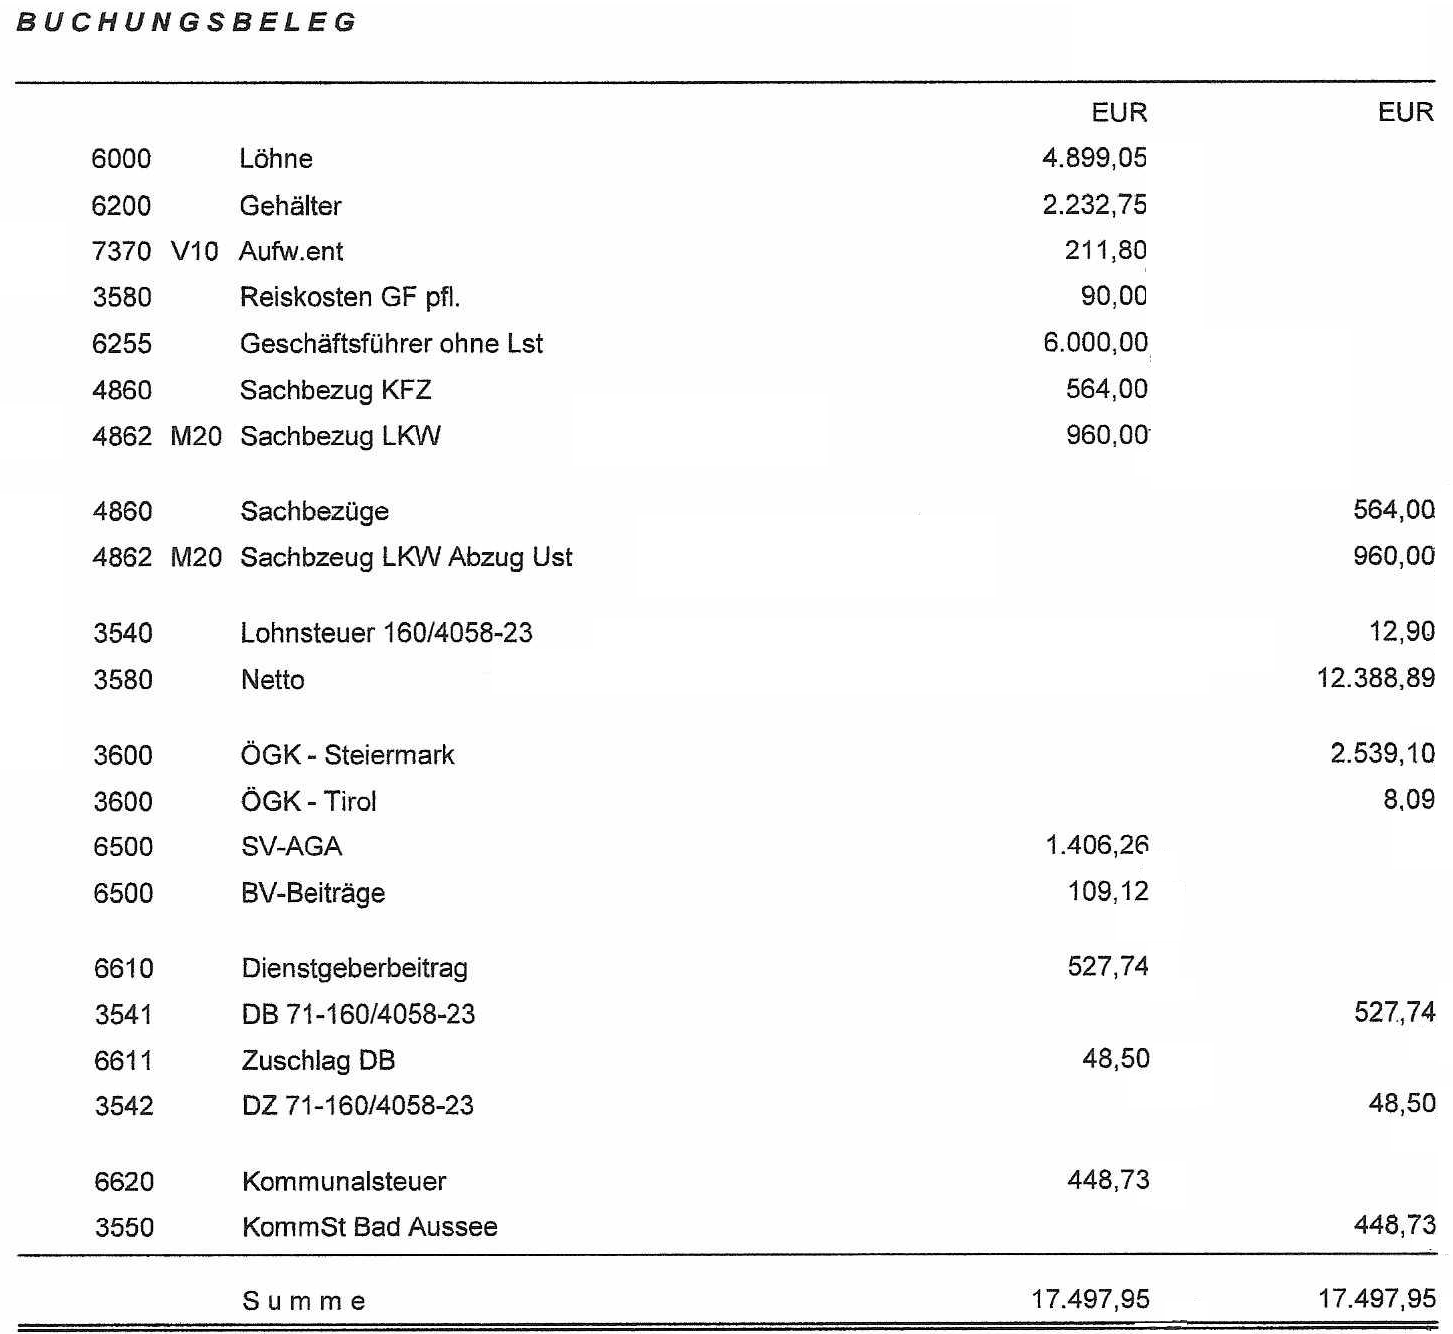
Hier muss man schon froh sein, dass man die Angaben V10 und M20 bekommt.
In vielen Lohnverrechnungen wird davon ausgegangen, dass das Wissen, dass in Österreich in den Inlands-Diäten 10% Vorsteuer enthalten sind, natürlich bei der buchenden Person gegeben ist.
So bedeutet die Zeile mit 7370 V10, dass dies die Inlandsdiäten mit 10% Vorsteuer sind.
Die Zeilen mit 4862 M20 bedeuten, dass dies ein Sachbezug mit 20% Umsatzsteuer ist.
Gerade die Sachbezugsbuchung verwirrt meistens, da diese ja im ersten Blick keine Wirkung hat. Der tatsächliche Hintergrund ist, dass damit die anteilige Umsatzsteuer für den Erlös an das Finanzamt ausgewiesen wird.
Um nun diese beiden Fälle abzubilden, verwendet man Technische Zwischenbuchungskonten die in ihrem Saldo immer 0 sind.
Diäten mit Vorsteuer
Hier erfolgt die Aufwandsbuchung so, dass dies auf das technische Lohn Durchbuchungskonto 9999 geht. Hier erfolgt dann die Weiterbuchung unter Berücksichtigung der 10% Vorsteuer.
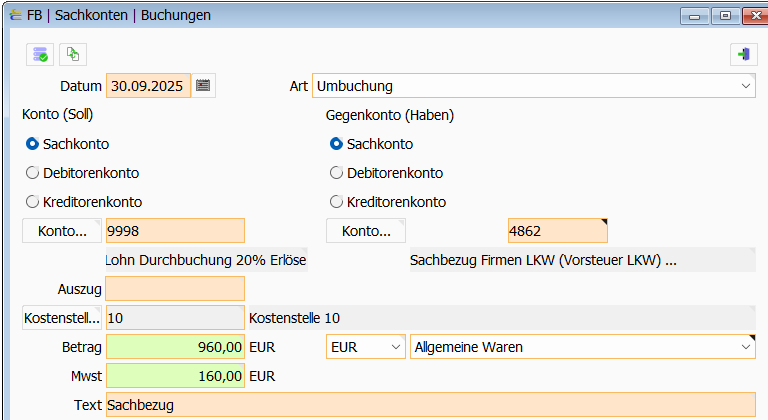
Sachbezug Firmen LKW mit Ust Anteil
Wichtig: Damit das technische Zwischenkonto von der UVA Prüfung als erlaubtes Konto akzeptiert wird, muss dieses Erlöskonto auch als Bankkonto definiert werden.
Definition der weiteren beteiligten Konten
9998 … Technische Lohn Durchbuchung 20% Erlöse
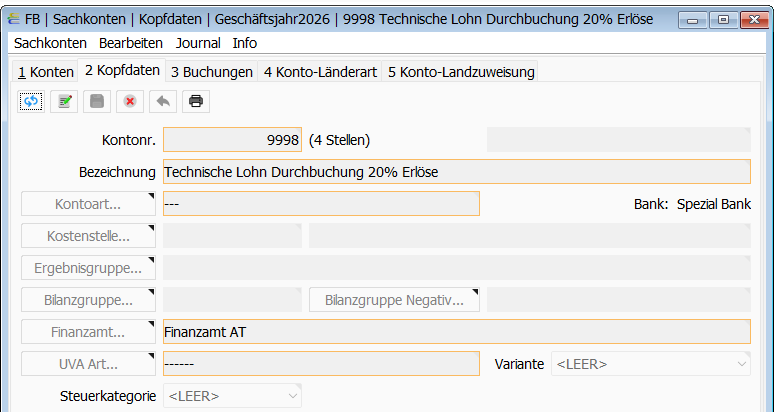
Dieses Konto muss auch als Bankkonto definiert werden um von der UVA Prüfung akzeptiert zu werden.
Einstellungen:
- UVA Art: nicht definiert
9999 … Technische Lohn Durchbuchung 10% Vorsteuer
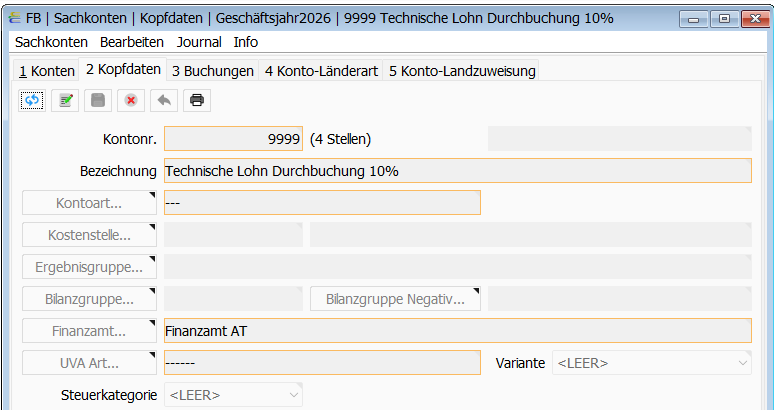
Einstellungen:
- UVA Art: nicht definiert
7370 … Diäten Inland V10
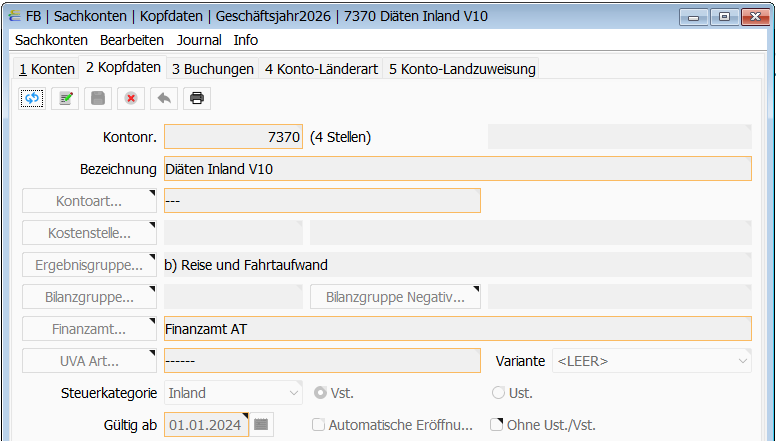
Einstellungen:
- Steuerkategorie: Inland, Vorsteuer
6273 … Sachbezug Firmen LKW 20%
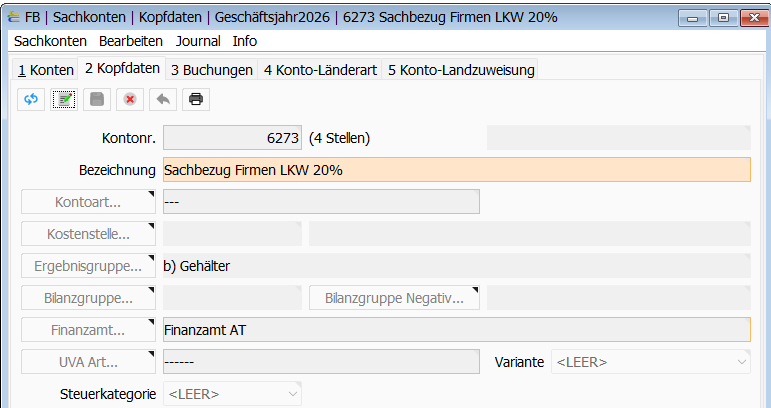
Einstellungen:
- UVA Art: nicht zutreffend
- Steuerkategorie: keine
4862 … Sachbezug Firmen LKW (Vorsteuer LKW) M20
M20 bedeutet in diesem Falle 20% MwSt (Ist ja ein Erlös)
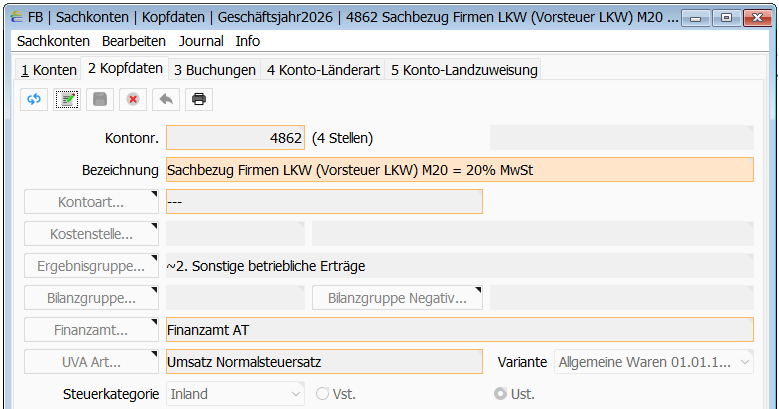
Einstelluungen:
- Ergebnisgruppe: Sonstige betriebliche Erträge
- UVA Art: Umsatz Normalsteuer, Variante auf 20%
- Steuerkategorie: Inland, UST
Aufbau der Splittbuchung unter Berücksichtigung der technischen Zwischenkonten
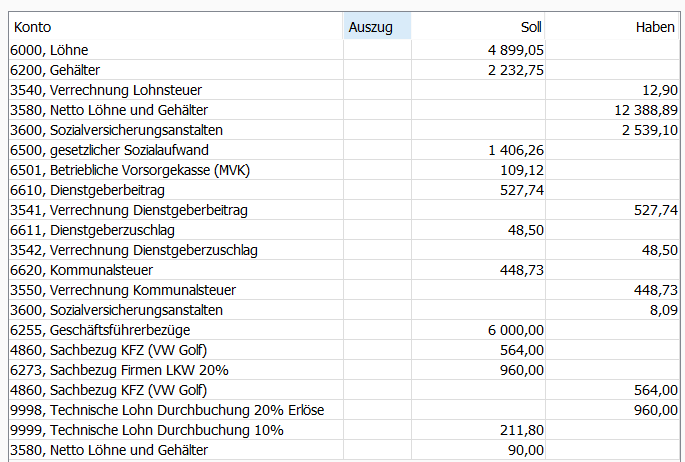
Weiterbuchungen
9998 Sachbezug 20%
9999 Diäten 10%