Mit dieser kleinen Beschreibung wollen wir unser derzeitiges Wissen, wie man Anlagengüter richtig verbucht ausführen. Es ist dies in keinem Falle ein Ersatz für eine ordentliche Ausbildung als BuchhalterIn.
Trennung in Anlagengut und Geringwertiges Wirtschaftsgut
Aktuelle Rechtslage in DE und AT ist, dass für den Unternehmensbetrieb erforderliche Güter bis zu einem Nettobetrag von 1.000,- € als sogenanntes Geringwertiges Wirtschafts Gut sofort abgeschrieben werden können. Solltes du mehrere gleichwertige Güter oder zusammengehörende Güter beschaffen (müssen), sos gelten entsprechend ergänzende Regeln. Informiere dich beim Steuerberater deines Vertrauens über die steuerlich richtige Betrachtung.
Als Beispiel sei hier angeführt:
- du kaufst einen PC zu netto 900,- €
- du brauchst einen Bildschirm zu 250,- € dafür um ihn nutzen zu können
- und eine Tastatur zu 50,- €
Da diese drei Geräte nur als Gesamtes, gemeinsam zum Einsatz kommen, sind sie als Anlagengut zu betrachten. Kaufst du aber nach einigen Jahren Einsatz nur eine neue Tastatur zu 50,- so ist es ein GWG.
Der wesentliche Unterschied ist, dass die GWG sofort als Aufwand im laufenden Geschäftsjahr geltend gemacht werden können. D.h. die Buchungen auf diesen Konten müssen auch in die G+V (Gewinn und Verlustrechnung, BWA, Betriebswirtschaftliche Analyse) aufgenommen werden.
Anlagengut wird in aller Regel auf mehrere Jahre abgeschrieben. So kommt für obiges Beispiel, Kauf eines PC’s ein Abschreibungszeitraum von 3 - 5 Jahren zur Anwendung. Auch hier: für eine verbindliche Auskunft, wende dich an deinen Steuerberater.
Der wesentliche Unterschied ist, dass Anlagengut nur mit seinem Aufwand für Abnutzung in die Unternehmens-Erfolgsrechnung mit aufgenommen werden darf. Um aber den Wert der Anlagengüter auch in der Bilanz darzustellen, sind diese in der 0er Klasse (den Konten die mit 0 beginnen) einzubuchen.
Da man aber, als vorsichtiger Kaufmann, auch unterjährig eine gültige G+V haben muss, sollte dafür die Schwebe AfA verwendet werden. Die Basis der Schwebe AfA ist der Anlagenspiegel.
Das bedeutet auch, dass die der AfA unterworfenen Güter, also die Konten der 0er Klasse in der G+V nicht aufgeführt werden dürfen, auch wenn dies natürlich deine Liquidität massiv beeinflusst (man denke an den Kauf eines Gebäudes (67Jahre)).
Verbuchen anerkannte Jahres-AfA
Wie ist nun die am Jahresende erforderliche Verbuchung der tatsächlichen AfA vorzunehmen, damit die tatsächliche AfA, die mit deinem Steuerberater abgestimmt ist, in deiner G+V zur Anwendung kommt.
Hinweis:
Auf den Unterschied der Halbjahres-/monatlichen Abschreibung zwischen Österreich und Deutschland / Schweiz wird in diesem Beispiel nicht näher eingegangen.
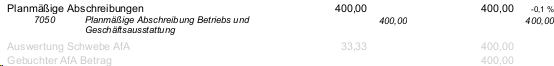
Es wird anhand der Kontendefinition mit Nutzungsdauer, also der Sachkonten bei denen eine Nutzungsdauer hinterlegt ist (in der Regel die Konten der 0er Klassen) die Summe der manuellen Buchungen gegen ein weiteres Sachkonto ermittelt.
Ist hier für das übergebene Monat ein Wert gegeben, so wird angenommen, dass dies die Jahres-AfA-Umbuchung ist. Somit wird die Schwebe AfA nicht weiter berücksichtigt.
Damit du eine eventuelle Differenz zwischen der theoretischen Schwebe Afa und dem tatsächlich gebucht AfA-Wert siehst, werden beide Summen in hellgrau, da nicht mitgerechnet, angedruckt.
Wichtig:
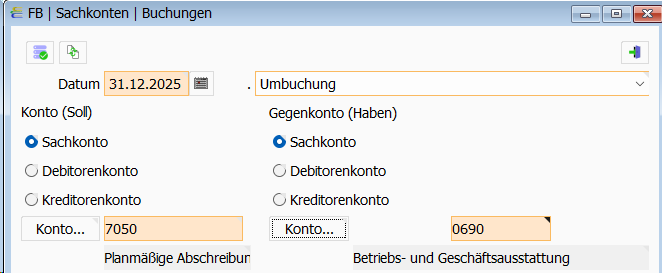
Natürlich ist mit der jährlichen Aufwandsbuchung der tatsächlichen AfA diese im Soll zu buchen.
Zum Beispiel:
Wichtig:
Die Verbuchung der Jahres-AfA ist nur einmalig am Geschäftsjahres-Ende gedacht. Sollten z.B. laufende AfA Buchungen erforderlich sein, wende dich vertrauensvoll an deinen Kieselstein ERP Berater um diesen Fall ebenfalls abzubilden.
Hinweis:
Eine Prüfung der Kontenzuordnung zwischen der Eingangsrechnung und dem Anlagenkonto erfolgt nicht. Siehe