Erfolgsrechnung
Categories:
Mit der integrierten Finanzbuchhaltung steht dir auch die Erfolgsrechnung zur Verfügung. Diese wird oft auch Gewinn- und Verlustrechnung (GuV), Betriebswirtschaftliche Auswertung (BWA) genannt.
Der besondere Vorteil dieses Moduls ist, dass du die Struktur optimal an deine Erfordernisse anpassen kannst, ohne an den Buchungen Änderungen vornehmen zu müssen.
WICHTIGER HINWEIS: Keine Steuerberatung
WICHTIGER HINWEIS: Die Kieselstein ERP eG ist keine Steuerberatung. Eine für dich / euch passende steuerliche Beratung bekommst du vom Steuerberater / Wirtschaftstreuhänder deines Vertrauens. Werden von uns / unseren Mitarbeitern steuerliche Punkte genannt, so stellen diese unsere Meinung zum jeweiligen Thema dar. Sie sind in keinem Falle eine steuerliche Beratung und keine steuerberatende Tätigkeit. Für steuerliche Beratung wende dich bitte an deinen Steuerberater.
HINWEIS:
Wir weisen in diesem Zusammenhang auch darauf hin, dass wir für die richtige Parametrierung Ihrer Buchhaltung, welche jederzeit von Ihnen selbst vorgenommen werden kann, keine wie immer geartete Verantwortung, geschweige denn Haftung übernehmen.
Erfolgsrechnung, Betriebswirtschaftliche Auswertung, Gewinn- und Verlustrechnung
Mit den Ergebnisgruppen haben Sie ein Instrument, mit dem komfortabel eine Kurzfristige Erfolgsrechnung (KER), eine Betriebswirtschaftliche Auswertung (BWA), ein Gewinn und Verlust Rechnung (G+V) passend zu Ihren Bedürfnissen erstellt werden kann.
Die grundsätzliche Idee ist, dass, so wie Ihre KER aufgebaut sein sollte, diese in den Ergebnisgruppen definiert werden. Sie finden diese Definition unter Finanzbuchhaltung, unterer Modulreiter Ergebnisgruppen.
Der Aufbau dieser Auswertungen ist immer so, dass einzelne Ergebnisgruppen in übergeordnete Ergebnisse summieren. So werden z.B. die Erlöse Handel und die Erlöse Dienstleistung wiederum in der Hauptgruppe Erlöse zusammengefasst. Diese rechnen weiter in den Rohertrag usw.. Die gewünschte Tiefe der Auswertungen ist unbegrenzt, Sie sollten in der Regel jedoch mit 3-4 Ebenen das Auslangen finden.
Die Idee ist weiters, dass die Salden aller Konten die einer Ergebnisgruppe zugeordnet sind. in diese summiert werden.
Definieren Sie daher zuerst die gewünschten Ergebnisgruppen und ordnen Sie danach Ihre Sachkonten den entsprechenden Ergebnisgruppen zu. Damit Sie einen Überblick erhalten, dass auch alle relevanten Sachkonten in der KER enthalten sind, wird die Ergebnisgruppe jedes Sachkontos in der Saldenliste mit angedruckt.
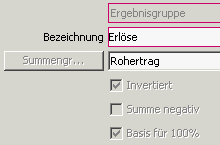
Für die Definition einer Ergebnisgruppe stehen folgende Felder zur Verfügung:
| Feld | Bedeutung |
|---|---|
| Typ | in aller Regel Ergebnisgruppe und für die Gestaltung Linie und Leerzeile |
| Bezeichnung | Bezeichnung der Ergebnisgruppe (siehe auch Steuerung des Drucks) |
| Summengruppe | in welche übergeordnete Ergebnisgruppe summiert diese Ergebnisgruppe |
| Invertiert | Der aus den Konten ermittelte Saldo wird invertiert und danach angezeigt. |
| Summe negativ | sollte der aus den Konten ermittelte Saldo in die weitere Berechnung mit negativem Vorzeichen eingerechnet werden.Wichtig: Die Summe negativ definiert wie der angezeigte Wert in der übergeordneten Gruppe behandelt wird. |
| Basis für 100% | Definieren Sie die Ergebnisgruppe, welche für die Anteilsberechnungen die 100% Basis darstellt.Diese kann nur für eine Ergebnisgruppe definiert werden. |
| Jahresgewinn | Bei jedem Ausdruck der Erfolgsrechnung wird das monatliche Ergebnis auf das Jahresgewinnkonto verbucht.Definition des Jahresgewinnkontos siehe Finanzamt, Buchungsparameter, Jahresgewinn. |
Die Rechnung ist wie folgt:
Salden -> invertiert -> Gruppenanzeige -> Summe invertiert -> (und wieder von vorne)
Saldensumme aller Konten der Ergebnisgruppe ergibt einen Wert.
Wenn invertiert wird der Wert bevor er weiterbehandelt wird invertiert. Dies gelangt in die Anzeige (Report).
Dieser Wert wird wenn Summe negativ erneut invertiert und gelangt so in die Summengruppe.
Anbei ein sehr einfaches Beispiel:
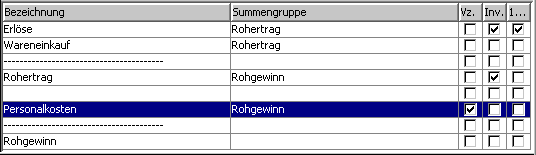
Selbstverständlich gehören hier noch die gesamten Aufwände für den Betrieb Ihres Unternehmens mit dazu.
Einige unserer Anwender nutzen die Bilanzgliederung, siehe unten, welche nach den gleichen Regeln aufgebaut ist, um daraus eine monatliche Bilanzdarstellung zu erhalten.
Im Reiter Konten des Unter-Moduls Ergebnisgruppen werden die Konten angezeigt, die dieser Ergebnisgruppe zugeordnet sind.
Hier können auch die entsprechenden Konten zur jeweiligen Ergebnisgruppe zugeordnet werden. Für eine rasche Zuordnung wird auch die mehrfache Selektion unterstützt. Sollten dabei Konten ausgewählt werden, die bereits einer Ergebnisgruppe zugeordnet sind, wird diese Zuordnung überschrieben.
Die Zuordnung welches Konto in welche Ergebnisgruppe aufgenommen wird, wird direkt in der Definition der Kopfdaten des jeweiligen Kontos vorgenommen.  oder wie oben beschrieben auch aus der Ergebnisgruppendefinition heraus, im Reiter Konten
Den Druck der Ergebnisrechnung finden Sie im Reiter Sachkonten - Journal - Ergebnisrechnung.
Wenn Sie den Haken bei Detail setzen, enthält der Druck auch alle Konten die damit verbunden sind. Im Druck der Bilanz mit Detail werden die Konten nach Kontonummer aufsteigend sortiert angeführt. Beim Detaildruck erhalten Sie bei der Ergebnisrechnung auch eine Information mit Konten die zwar Buchungen im Zeitraum haben, aber weder einer Bilanzgruppe noch einer Ergebnisgruppe zugeordnet sind.
Diese Ergebnisrechnung wird von manchen Anwender auch zur Verbuchung des Jahresgewinns verwendet. Siehe dazu bitte.
Der Jahresgewinn kann für die als Jahresgewinn gekennzeichnete Ergebnisgruppe automatisch verbucht werden. D.h. es wird mit dem Ausdruck der Erfolgsrechnung der Erfolg des jeweiligen Monates in das Jahresgewinnkonto verbucht. Somit ist dieser Betrag in Ihrer Bilanz enthalten. Natürlich unter der Voraussetzung, dass das Jahresgewinnkonto in den Bilanzgruppen enthalten ist.
Die Weiterbuchung wird durch  in der Zeile des Ergebnisses angezeigt.
Für weitere besondere Einstellungsmöglichkeiten siehe:
Ein kleiner Tipp für nicht Buchhalter.
Um Sicherheit in der G+V Berechnung zu erhalten, empfiehlt sich für eine erste Darstellung und zur Überprüfung der richtigen Struktur der G+V Gruppen, im ersten Lauf ausschließlich den 100% Haken z.B. bei den Erlösen zu setzen. Mit dieser Definition wird bereits das Ergebnis errechnet. Es ist dabei jedoch die buchhalterische Darstellung zu berücksichtigen. D.h. da die Erlöse immer im Haben und der Aufwand im Soll gebucht werden, der Saldo als Soll - Haben dargestellt wird, wird in einer nicht angepassten Darstellung der Gewinn immer negativ dargestellt.
So haben wir bei uns bei den Erlösen das invertiert angehakt, bei der Summengruppe der Erlöse sind alle drei angehakt (invertiert, Summe negativ und 100%) usw.
Unsere Empfehlung ist, zuerst, ohne irgendwo ein invertiert / negativ gesetzt zu haben die Erfolgsrechnung ausdrucken. Dann anhand dieser die Vorzeichen so einzustellen, dass wiederum das logisch gleiche Ergebnis heraus kommt. Es ist dies leider mathematisch / textlich etwas schwer erklärbar. Orientieren Sie sich gedanklich bitte an obigem Beispiel.
Vollständigkeit
Um sicherzugehen, dass deine Erfolgsrechnung auch alle Konten umfasst, wird in der Detailanzeige
am Ende eine Liste von Konten angezeigt, die im gewählten Geschäftsjahr Bewegungen haben, aber weder
 einer Ergebnisgruppe noch einer Bilanzgruppe zurgeordnet sind.
Bitte stelle auf jeden Fall sicher, dass alle Konten entsprechend zugewiesen sind.
Einzige Ausnahme, das Bilanzgewinnkonto (wo immer du das darstellst).
Sieht jeder die Erfolgsrechnung, meinen Gewinn ?
Das hängt an den Rechten. D.h. jeder Kieselstein ERP Benutzer der zumindest ein lesendes Recht für das Modul Systemsteuerung hat (LP_SYSTEM_R) und ein lesendes Recht für das Modul Finanzbuchhaltungsmodul hat (FB_FINANZ_R) hat damit die Möglichkeit in der Systemsteuerung die Dokumentenablage aufzurufen und so auf den Knoten Finanzbuchhaltung zu navigieren und sich diese erzeugten Daten anzusehen. Umgekehrt: Wenn ein Anwender kein Leserecht auf die Systemsteuerung hat, kann er die Dokumentenablage nicht aufrufen. Hat er kein Leserecht auf das Finanzbuchhaltungsmodul, würde er zwar sehen, dass z.B. die Erfolgsrechnung gedruckt wurde, aber keinerlei Inhalte. D.h. beim Klick auf den Knoten werden, abhängig von den jeweiligen Modul-Rechten die Inhalte angezeigt oder eben nicht.
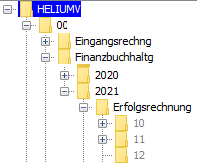
Bitte beachten Sie, dass alle automatisch erzeugten und abgelegten Dokumente die Sicherheitsstufe 99 bekommen. D.h. auch die Erfolgsrechnung, UVA, Saldenliste, Sepa Export sind mit dieser Sicherheitsstufe abgelegt.
Kann jeder Anwender der das Fibu Modul öffnen darf die Erfolgsrechnung aufrufen?
Für den Aufruf und somit die Erzeugung der Daten für die Erfolgsrechnung ist das Recht LP_FINANCIAL_INFO_TYP_1 erforderlich.
Bilanz, Aktiva Passiva
Bilanz Gliederung, Aktiva Passiva
Die Angabe der Gliederungskonten für eine Bilanz ist (aus technischer Sicht) sehr ähnlich der Gliederung für die Gewinn- und Verlust-Rechnung, bezieht sich aber auf die Bilanzkonten.
D.h. um Ihre Bilanz in einer vorab Form direkt aus Kieselstein ERP erzeugen zu können, verwenden Sie bitte für die Definition den unteren Modulreiter Bilanzgruppen. Die Auswertung danach finden Sie in den Sachkonten unter Journal, Bilanz. Die Gestaltung der Auswertung erfolgt wie oben unter Kurzfristige Erfolgsrechnung beschrieben.
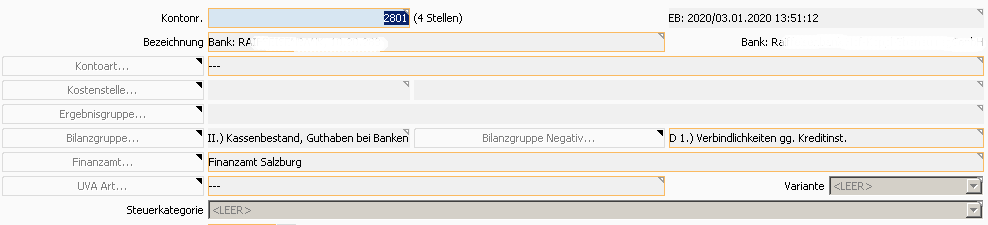
Bei der Bilanzgruppen können Sie bei Konten wie z.B. Kassa / Bank eine negative Bilanzgruppe angeben. Die Funktion der doppelten Bilanzgruppen ermöglicht die Darstellung der Konten, die je nach Ergebnis in der Aktiva bzw. Passiva der Bilanz aufscheinen. Somit wird der Saldo z.B. bei Kasse/Bank je nach Kontostand als Eigenkapital oder Fremdkapital betrachtet mit der entsprechenden Wirkung in der Bilanzsumme. Andere Sachkonten können nur einer Bilanzgruppe zugeordnet werden.
Kippkonto, Bankkonten einmal in der Aktiva einmal in der Passiva
Insbesondere Kontokorrentkonten hat man deswegen, um kurzfristig Finanzierungen und ähnliches zu machen. Damit haben diese Konten die Eigenschaft, dass Sie mal im Plus und mal im Minus sind. Aus Gründen der Bilanzbetrachtung ist ein positives Bankkonto Eigenkapital und gehört daher ins Aktiva und ein negative Bankkonto ist Passiva, da Fremdkapital.
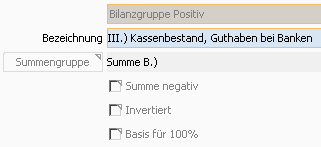
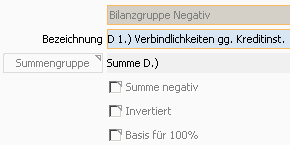
Um dies entsprechend abzubilden gibt es in der Definition der Bilanzgruppen die positiven und negativen Bilanzgruppen. D.h. um aus Sicht der Bilanz Ihr Kontokorrentkonto entsprechend darzustellen sind folgende Definitionen erforderlich:
a.) positive Bilanzgruppe
b.) negative Bilanzgruppe
c.) Zuordnung des Kontos
Schwebe AfA
Ab der Version 1.1.6 steht in den Sachkonten die Definition der Nutzungsdauer in Monaten zur Verfügung. Siehe dazu auch.
Damit erhält man die Berechnung des jährlichen / monatlichen Aufwandes für den Aufwand für Abnutzung. Dieser theoretische Betrag wird als Schwebe-AfA bezeichnet.
Um diese Berechnung, welche anhand des Anlagenspiegels durchgeführt wird, in der Erfolgsrechnung mit zu berücksichtigen, muss die Bezeichnung der Ergebnisgruppe ### 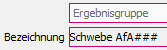 eingetragen haben. Dadurch wird gekennzeichnet, dass in dieser Zeile die Schwebe-AfA, welche anhand des Anlagenspiegels errechnet wird, mit berücksichtigt wird.
Bitte beachte:
- Die Schwebe-AfA wird derzeit nur für das Auswertungsjahr berücksichtigt.
- Es ist dies keine Buchung, sondern nur eine Darstellung
- die tatsächliche AfA Buchung musst du wie üblich auf deinen Konten buchen. Dies wird üblicherweise zur Bilanz gemacht, darum wird die Schwebe-AfA nur für das Auswerte-Jahr errechnet.
Wie sollte der Wareneinsatz in der Ergebnisübersicht berücksichtigt werden ?
In der Erfolgsrechnung ist in der Regel auch der entsprechende Wareneinsatz zu berücksichtigen. Abgrenzungen
Wie ist der Jahres Gewinn-/Verlust zu verbuchen?
Da diese Frage immer wieder an uns herangetragen wird, hier eine kurze Beschreibung der erforderlichen Buchungen.
Wichtiger Hinweis:
Wir weisen ausdrücklich darauf hin, dass die richtige Verbuchung, die Berechnung des steuerlichen Gewinns, ev. getrennt in einen handelsrechtlichen und finanzrechtliche Aspekt, usw. usf. von Kieselstein ERP nicht geleistet wird. Dies liegt in Ihrer Verantwortung. Gegebenenfalls ziehen Sie bitte einen Steuerberater / Wirtschaftstreuhänder zu, um hier Sicherheit (soweit ein Berater denn in die Haftung geht) zu erhalten.Ein kleiner Exkurs:
Grundsätzlich ist es so, dass jeder Jahresgewinn das Eigenkapital des Unternehmens erhöht.
Vorgehensweise:
- a.) Sie haben, z.B. mit Journal, Ergebnisrechnung den Jahresgewinn ermittelt. ACHTUNG: Je nach Einstellung der Ergebnisrechnung ist das ausgewiesene Vorzeichen entsprechend zu berücksichtigen.
- b.) Schließen Sie die Erfolgskonten gegen das G+V Konto ab. D.h. buchen Sie den Saldo jedes Erfolgskontos (Endbestand) gegen das G+V Konto.
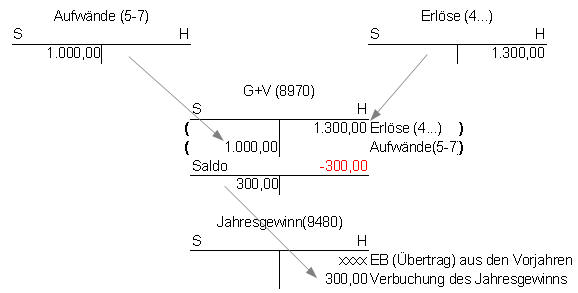
- c.) Nun ist das G+V Konto, je nach Saldo, gegen den Jahresüberschuss/Jahresgewinn zu buchen.
Soweit die Theorie. In der Praxis wird oft auf die oben angeführten Buchungen verzichtet und nur der ermittelte Gewinn verbucht.
Ein Beispiel:
Der Gewinn laut Erfolgsrechnung betrage 300,- €. Das beinhaltet, dass der Saldo des G+V Kontos ebenfalls 300,- ausmachen würde, bzw. dass die nicht gebuchten Saldovorträge insgesamt wiederum einen Saldo von 300,- € ergeben würden. Daher wird nur die Buchung des Jahresgewinns gegen G+V durchgeführt. Der Ausgleich des G+V Kontos ist implizit durch die (nicht durchgeführten) Saldovorträge jedes einzelnen Kontos gegeben.
Das bedeutet, eigentlich muss nur die Verbuchung des Jahresgewinns vorgenommen werden. Selbstverständlich ist die wichtigste Voraussetzung dafür, dass die Berechnung des Jahresgewinns richtig ist. D.h. dass die betroffenen Konten Ihrer Ergebnisrechnung richtig zugeordnet sind.
Zusätzliche Info: Wenn Sie in Ihrer Buchhaltung auch noch direkt die Bilanz aus dem Kieselstein ERP ausdrucken, so muss vermutlich der Jahresgewinn extra ausgewiesen werden.
Das bedeutet, dass die Umbuchung vom Gewinn/Verlustkonto des laufenden Jahres auf das Jahres/Gesamtgewinn/Verlustkonto nur mit 1.1. des Folgejahres gemacht werden darf.
Besondere Einstellungsmöglichkeiten
Manchmal hat man die Anforderung, dass Konten die in der Erfolgsrechnung keine Wirkung haben dürfen, da sie Bilanzkonten sind, trotzdem als Information auf der Erfolgsrechnung aufscheinen müssen. Wir haben daher über einfache textliche Steuerung Möglichkeiten geschaffen, um die benötigten Informationen auf den Ausdruck zu bekommen.
Hinweis:
Von der möglichen eigenen Gestaltung der Erfolgsrechnung raten wir dringen ab, da damit eventuell in Zukunft erforderliche Erweiterungen in deiner Installation nicht wirksam werden würde.
| Zeichen | Beschreibung |
|---|---|
| ~ | In der Bezeichnung der Ergebnisgruppe für Fett-Druck |
| ### | In der Bezeichnung der Ergebnisgruppe für Schwebe-AfA |
| # | In der Bezeichnung des Sachkontos um diese Konten im Zusatzstatus Bilanzkonten anzuführen am Ende der Erfolgsrechnung |
| $L | In der Bezeichnung des Sachkontos, um das jüngste Buchungsdatum der Buchungen auf diesen Konten als Zusatzinformation am Ende der Erfolgsrechnung anzudrucken. Z.B. um sicher zu gehen, dass bereits die Lohn und Gehaltsbuchungen durchgeführt wurden |